把收入、交付成本与激励预算放在同一本账里。
01 / 11 THE BUSINESS OF GOOD SERVICE 2026.10.30
让技术、专业与生意,站在同一边。
让门店得到好服务,
让专业创造好收益。
以餐饮门店的持续内容服务为起点,把 AI 的准备能力、运营的专业判断与公司的交付体系连成一门可验证、可复用的服务生意。
本次评审的核心判断
在可控范围内,验证这套协作方式能否同时支撑商户续费、单位交付经济性与团队持续服务。
汇报目标:讨论服务模式、设计取舍与试点条件,形成下一阶段的评审依据。
当前为在线交互原型;测算不是经营实绩,激励不是已发布制度。
一份服务,三方价值01 · 公司规模收入与毛利可见 02 · 运营专业贡献有增收路径 03 · 商户费用清楚,服务有人负责
AI + 人的用心共营质量 → 留存 → 服务收入
优质服务、续费经营、策略复用都有记录。
激励方案待商榷AI 草稿有人审核,重要内容由门店最终确认。
原型经营基准 · 非实绩
沿用现有方案;不代表已有对应规模的真实付费客户。
$99单店月费 · USD
15,000测算在服门店
50测算运营人数
300店 / 人 · 算术平均
02 / 11 START WITH A RECURRING NEED
从一次内容需求,
走向有人负责的持续服务。
本方案的切入假设:门店愿意持续购买的价值,来自内容准备、事实核对、渠道适配和后续响应共同完成。
门店协作的起点
活动事实、门店素材与确认意见。产品把这些输入组织起来,让顾问有依据地工作。
服务交付的价值
适配渠道的内容、有人复核的流程、可追溯的排期与异常响应。服务范围写清,质量才有验收依据。
持续收费的基础
让门店在每个服务周期获得可核对的交付,再观察续费与服务贡献能否覆盖获客及维护成本。
服务模式判断先找到愿意持续付费的一小类客户,再讨论扩大服务范围。
当前没有经过验证的市场规模、付费转化或留存数据;本次以需求访谈、履约记录和真实回款作为后续判断依据。
03 / 11 FROM AN IDEA TO A SERVICE
把服务链路跑通,
才谈规模与分配。
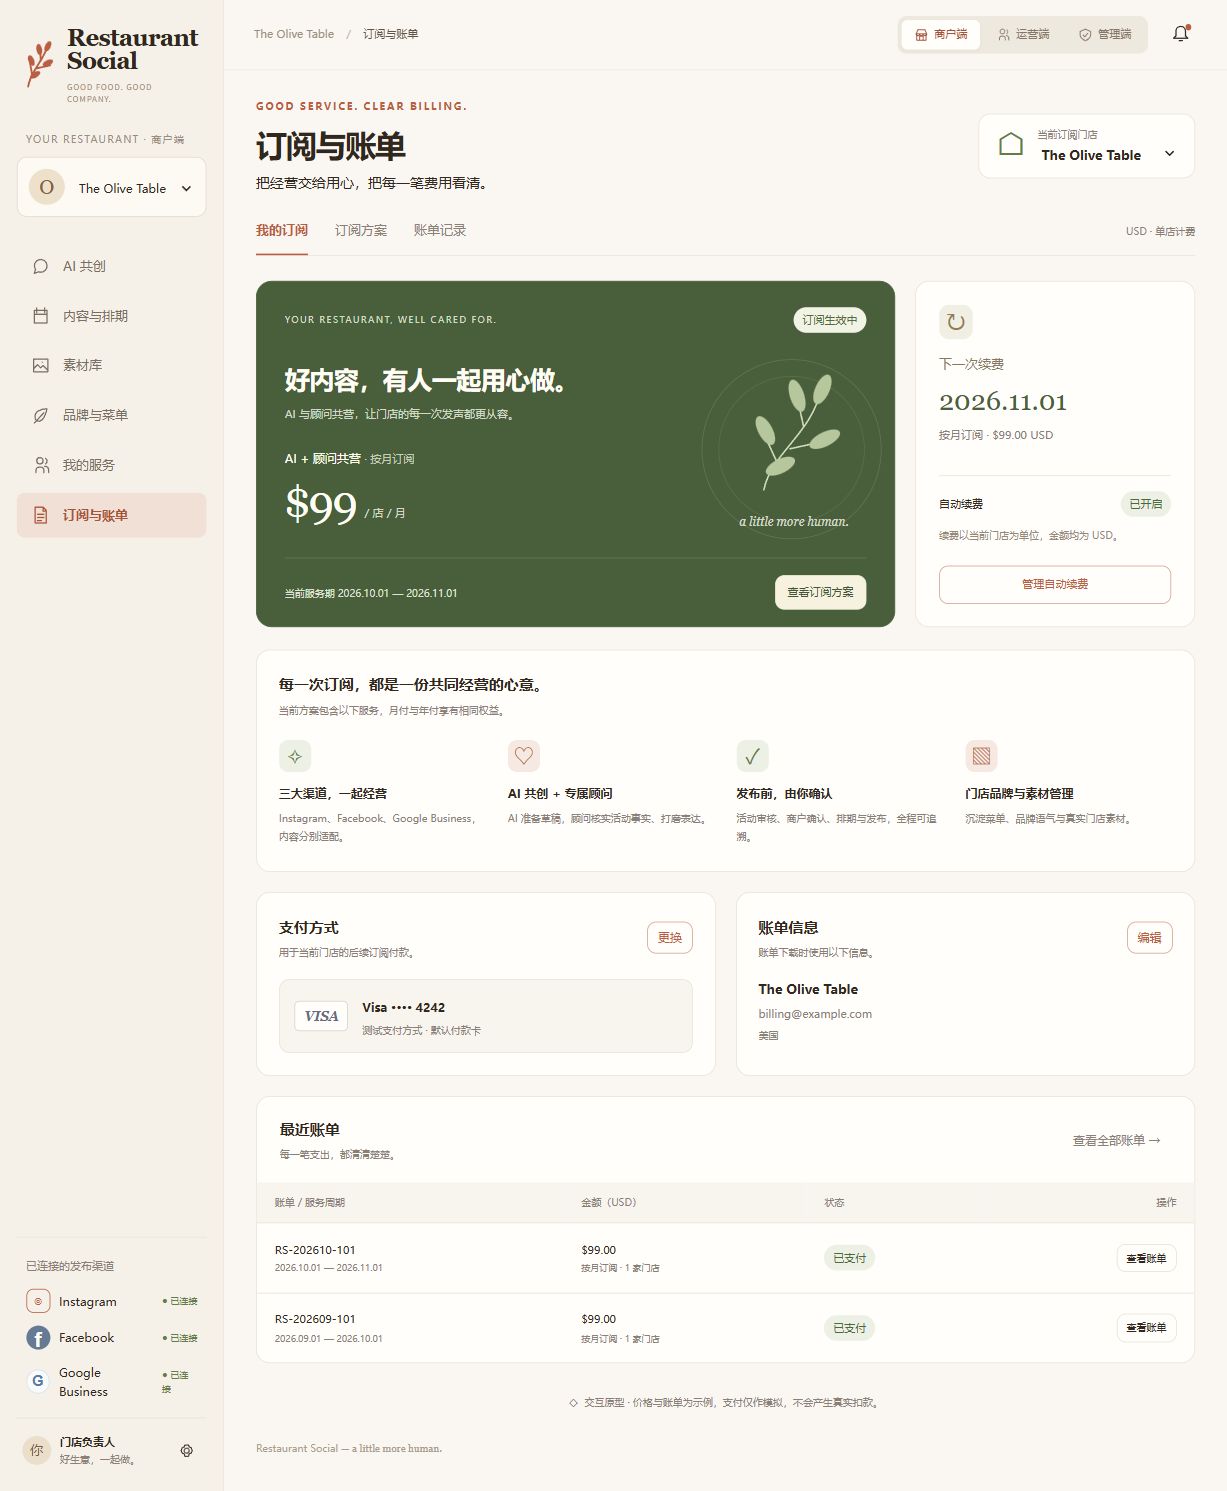
当前原型已经把内容协作、商户订阅、运营收益和管理配置连在一起。
- 01商户说需求
门店资料与活动事实
- 02AI 准备草稿
三个渠道分别表达
- 03运营复核
核实价格、供应与文案
- 04商户确认
重要活动逐次确认
- 05排期与回溯
异常处理与修改记录
04 / 11 DESIGN THE SERVICE, THEN THE INTERFACE
每一个界面选择,
都对应一个经营问题。
设计从“怎样把服务做好”出发,让商户更容易确认、运营更容易交付、管理层更容易核对。以下作用均需在试点中验证。
设计取舍原型如何体现希望解决的问题 / 验证信号
01
围绕门店任务组织入口
从活动事实、素材与渠道开始,内容审核、确认和排期保持连续。
减少反复解释需求的负担。观察:首次任务完成率、补资料次数。
02
让 AI 与顾问各有职责
AI 准备草稿,顾问复核事实与表达,重要内容保留商户确认。
把效率与责任放在同一流程中。观察:每店人工分钟、返工率、授权争议。
03
交付协作与收益规则相连
运营工作台承接任务与协作;收益明细展示归属依据,管理配置按版本生效。
让服务贡献有记录、规则可核对。观察:交付达标、对账差异、归属争议。
04
价格、状态、下一步说清楚
订阅周期、账单、自动续费和失败重试分别呈现;操作前确认关键事项。
让门店清楚理解费用和服务安排。观察:账单咨询、误操作、付款流程完成率。
视觉语言也是服务定位
温暖、克制、有条理。
暖白与橄榄绿呼应餐饮场景;陶土色用于少量重点提示。保留清晰的层级、状态和动作,让“有人一起经营”的服务感落到具体操作中。
05 / 11 A BUSINESS YOU CAN ACCOUNT FOR
先把公司账算清楚,
再决定怎么投入。
按服务归属月计收入,直接成本中预留建议激励和产能缺口。所有成本均为可编辑的示例假设。
基准示例假设USD / 月 · 不含税
按履约月与合格门店计算
已扣交付直接成本与建议激励预算
不代表已实现的公司毛利率
未含所得税 / 财务费用等,不是净利润
收入到贡献,每一层都展开。
激励预算待商榷认收:年付按 12 个月摊分,预收现金不一次计作收入;混合单店净月费取至美分。未达回款及验收条件的门店不计收入,但仍保留在服成本。
成本:支付费按服务收入分摊估计;直接交付成本与期间费是本次管理测算分类,实际归类由财务确认。AI、支持费与工时均无真实账单支持。
06 / 11 TEST THE ECONOMICS, NOT THE SLOGAN
“人均 300 店”,
先过工时与质量这一关。
以下结果与上一页当前输入联动。产能不是生成条数,而是能按约完成、被商户接受的服务。
按当前编辑工时假设
—人
所需交付人力
所需交付人力
现有运营 —扩容缺口 —
—
收入目标能否兑现,取决于可交付产能。测算已把缺口人力按相同综合成本计入预算。
四种场景,看利润能否经得住变化。
敏感性测算| 场景 | 净服务收入 | 毛利率 | 经营贡献 |
|---|
压力场景只改变标明的变量,其他沿用当前值;没有用未来新增客户或额外年付现金填补成本。
回款、验收、续费
先确认收费与服务完成,才有可分配的服务收入。规模数字本身不能证明回报。
返工、工时、工具
用真实人工分钟、失败重试和模型账单,判断自动化是否提高单位经济性。
质量与授权
价格事实、发布授权和异常响应不能被压缩。量大而质量差,仍会损失留存。
目前没有“改造前”的真实成本基线,因此不宣称已节省多少人力、已经增收多少或已经提升毛利。
07 / 11 BETTER WORK, A CLEARER WAY TO EARN
运营关心的:
做得更好,怎样体现在收入里?
把服务质量、客户经营与可复用经验变成可核对的贡献,再讨论对应激励。
讨论中的收入结构
固定工资
+ 持续服务提成
+ 客户经营奖励
+ 团队与策略收益
AI 减少重复准备,腾出时间处理商户的真实问题。提升交付和留存,才有进一步增收的业务基础。
- 不按生成条数、点赞量或沟通次数付奖
- 不把“多分配门店”直接当成已创造收入
- 不以未核实投诉直接认定责任或扣固定工资
个人月度浮动收入 · 试算
建议方案 · 不含固定工资原型建议规则下的浮动收入—USD / 月 · 税前示例
待商榷
非发薪承诺
非发薪承诺
前提说在前面
月费按 $99,门店均已回款并验收;新签包含在所选门店中,其余按续费计。团队分配参照同等人均规模的 50 人示例团队,其他成员沿用虚构绩效;与公司页的成本场景独立。
持续服务 2% × 质量系数
净服务回款计提,示例系数 0.6–1.2 倍。交付、留存、满意度、事实与授权共同评价。
客户经营 10% / 0.5% / 5%
新签首月 / 实际续费 / 增购净增首月。三类互斥,不对同一增长重复奖励。
团队与策略 0.5% 奖池
达成与质量门槛共同控制。策略 $1/有效商户、作者 $50/月封顶,且在奖池内列支。
以上比例、绩效权重、归属、上限、结算时间和生效月,全部待管理层与财务确认;原型中的“发布配置”仅是演示操作,不等于制度获批。
08 / 11 BUILD SOMETHING THE TEAM CAN REUSE
做好一批门店之后,
希望留下可复用的服务能力。
下一阶段值得观察的,是服务经验能否转化为团队共同使用的方法,并在保持质量的前提下改善新增门店的交付成本。
从真实交付开始门店需求与复核记录事实、返工与异常
→沉淀团队方法流程与策略模板保留适用条件和署名
→在相似场景复用更稳定地交付逐店核对,持续校正
→回到经营结果留存与单位贡献用真实周期验证
方法、记录与服务经验。
可复用的活动结构、渠道表达规则、审核清单和异常处理方式;让顾问经验有机会成为团队能力。
复用限于获授权的结构与经验,门店素材、价格和经营事实仍逐店核实。新增门店是否更容易服务。
按同类门店对比启用工时、返工率、每月服务分钟与续费;同时计入模板维护、工具与培训成本。
客户数量增加本身不证明效率提升,需在相同服务范围与质量下比较。需求重复,交付稳定,账算得过来。
先在同类门店与相近渠道验证复用,再单独评估多店品牌、更复杂服务和增购需求。
扩展顺序依试点证据评审;当前不把潜在增购收入计入经营基准。持续投入的依据每轮交付都留下可用经验,每轮复用都接受质量与成本检验。
可复用能力、稳定服务关系与治理记录共同构成长远价值;实际价值仍取决于履约、留存和单位经济性的持续验证。
09 / 11 EVERYONE NEEDS A REASON TO PARTICIPATE
参与者都能看到价值,
协作才会持续。
把“我为什么要参与”与“怎样证明有价值”一起讲清楚。
参与者希望获得的利益原型如何支持需要验证的结果
M
管理层
可控成本、可持续服务收入、合理毛利和激励预算。
三端协作、经营测算、规则版本、成本与贡献记录。
单位交付成本、毛利、回款验收、留存与产能。
O
运营团队
少做重复准备,让专业贡献有成长和增收路径。
AI 草稿、事实复核、客户归属、收益明细与策略署名。
有效工时、交付达标、复核绩效、本人贡献与收益分布。
S
商户
价格清楚、内容更放心,遇到问题有熟悉的服务人。
顾问服务、发布前确认、账单、自动续费与异常处理。
满意度、返工率、按期交付、续费;不承诺到店营收增长。
F
财务 / 主管
账能对上、预算有边界,争议有依据。
按月与版本核算、逐笔依据、草稿隔离、历史口径保留。
回款 / 验收 / 归属 / 退款是否完整,调整单与付款凭证。
T
产品 / 技术
功能有业务目标,优先级能落到可验收的交付。
明确任务状态、授权边界、告警和统一规则入口。
AI 单店成本、发布成功率、人工接管率与服务端鉴权。
共同约定省下的重复劳动,转向更好的服务;新增的价值,按可核对的规则讨论分配。
效率改善与增收均需试点证据。分配规则不预先承诺,由管理层拍板后再明确告知团队。
10 / 11 EVIDENCE BEFORE SCALE
让下一阶段的资源安排,
由这一阶段的证据决定。
建议从 8 周试点与影子核算开始,分阶段评审服务模式、单位经济性和复用能力。范围、负责人、预算上限及验收门槛在启动前共同确认。
锁定基线与范围
建议从 100 家门店、5 名运营起步;记录原有工时、人工成本、响应与满意度,保持可比口径。
范围为讨论值;包含不同语言与服务难度。小范围服务 + 影子核算
联接真实回款、验收与归属;逐周记录模型账单与人工工时,计算建议激励但不自动转工资。
两个月交叉核对;原型付款不计作真实回款。决定是否扩围
共同复盘单位经济性、质量、运营收益分布与商户留存。未达标则缩范围或改流程。
管理层确认预算、规则版本与未来生效月。管理层要看的证据
- 成本模型 / 云 / 支付账单 + 综合人力 + 有效工时
- 收入真实到账、月度履约、验收与退款调整
- 毛利相同分类与范围,逐月可重算
- 容量按难度分层的每店分钟数、积压与响应
团队和商户要看的证据
- 运营重复工时是否减少,专业工作占比是否提升
- 分配归属与申诉是否清楚,是否出现无效刷量
- 商户满意度、按时交付、返工、续费与授权争议
- 底线重要活动保持确认,重大异常能够人工接管
本轮建议确认
试点所需的最小资源
明确业务与交付负责人、限定的研发与运营工时、工具费用上限;由财务按实际薪酬与采购报价测算。完整接入与扩围另行评审。
进入下一阶段的条件
服务与经营同时过关
启动前约定质量、工时、回款续费和单店贡献的通过标准;第 9 周按同一口径复盘,结合获客及维护成本决定是否扩围。
证据不足时如何处理
保留调整与收缩的余地
缩小服务范围、调整定价或修改流程后复测;若仍不能满足门槛,则暂停扩围,保留已形成的可用组件和经验。
真实服务启用前,按试点范围补齐身份鉴权、数据库、支付回调与对账、AI 和社媒接入;涉及绩效薪酬的结算需单独复核。一次性建设、迁移和培训成本应另列试点预算,现有月度经营测算未覆盖完整项目投入,暂不计算项目回收期。
11 / 11 WHAT WE NEED TO DECIDE TOGETHER
把下一阶段的条件,
一起讨论清楚。
以下是建议议题。未获管理层确认前,不构成价格、工资、奖金或发放承诺。
| 待决策事项 | 本次讨论建议 / 需补充 | 建议确认人 | 当前状态 |
|---|---|---|---|
| 服务范围与定价 | $99/月为现有基准;$990/年、权益、折扣与退款口径需确认。 | 管理层 / 商业负责人 | 待商榷 |
| 真实成本与毛利目标 | 补齐综合人力、工具、客服、获客及管理费用,设定试点毛利门槛。 | 管理层 / 财务 | 待商榷 |
| 绩效提成比例 | 服务 2%、新签 10%、续费 0.5%、增购 5%、团队 0.5% 均为初始建议。 | 管理层拍板 / 财务复核 | 待商榷 |
| 绩效与策略规则 | 质量权重、系数、样本量、奖池门槛、策略单价与上限、归属和申诉机制。 | 运营主管 / 管理层 / 财务 | 待商榷 |
| 结算与生效时间 | 建议次月 3 日核对、5 日确认、15 日发放;币种、汇率、退款冲回与生效月待定。 | 财务 / 管理层 | 待商榷 |
| 服务容量与试点 | 人均 300 店仅算术口径;建议 100 店 / 5 人试点,8 周影子核算,验收门槛待定。 | 管理层 / 运营主管 | 待商榷 |
| 服务对象与需求证据 | 确认首批门店的筛选条件、访谈计划、付费意愿与服务范围,形成可核对的需求记录。 | 商业负责人 / 运营主管 | 待商榷 |
| 阶段门槛与复用验证 | 启动前约定质量、工时、续费、单店贡献的通过标准;按同类门店对比启用及维护成本。 | 管理层 / 运营 / 财务 | 待商榷 |
| 试点资源与接入优先级 | 确认负责人、研发及运营工时、工具费用上限与阶段交付;一次性建设、培训和迁移成本单列。 | 产品 / 技术 / 财务 / 管理层 | 待商榷 |
建议本次会议形成的共识在明确边界内,
在明确边界内,
把服务模式验证到下一步。
本轮建议先确认试点范围、负责人、资源上限和评审标准。后续根据真实履约与经营证据,逐项讨论扩围、预算和分配规则。